 Artikel über Google Wallet
Google Wallet macht das Bezahlen so beiläufig, dass wir es kaum noch bemerken
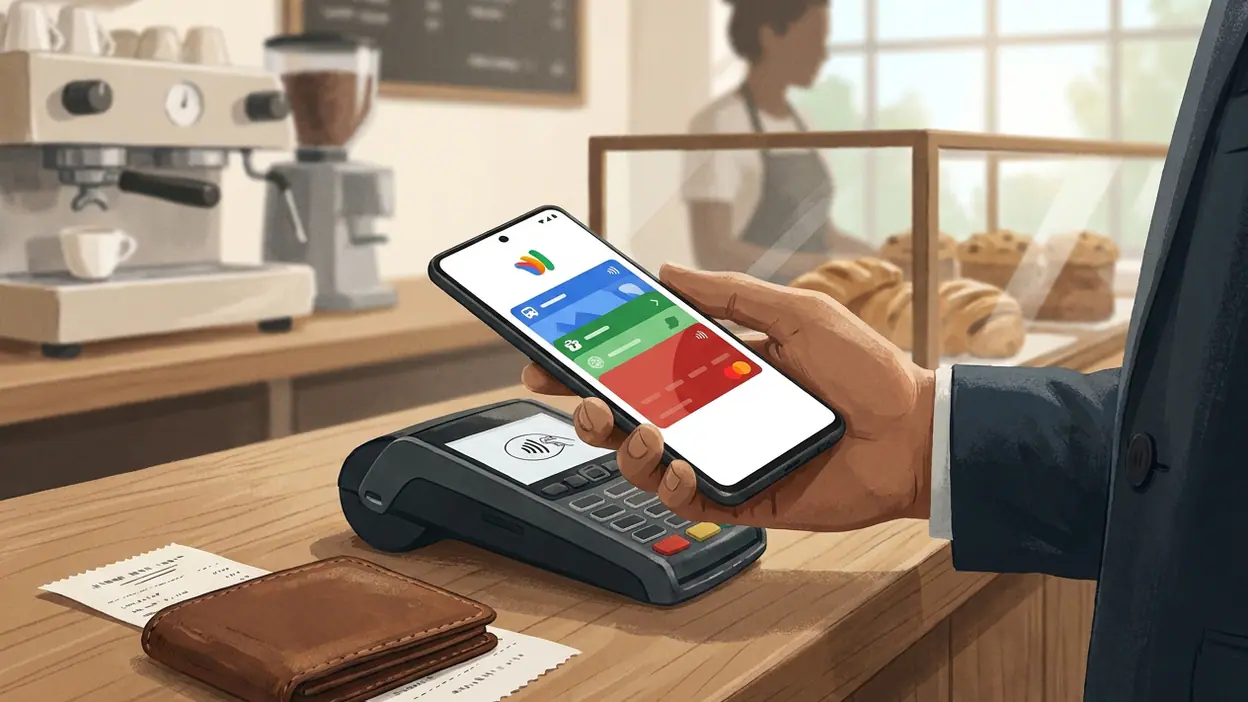
Der auffälligste Moment mit Google Wallet ist der, in dem nichts Auffälliges passiert: Ich halte das Smartphone ans Terminal, es piept, der Einkauf ist bezahlt. Kein Griff ins Portemonnaie, kein Suchen nach der richtigen Karte, kaum eine Pause im Gespräch mit der Kassiererin. Genau darin liegt die kulturelle Bedeutung der App. Sie macht Bezahlen so beiläufig, dass es aus dem Blick rückt – und verwandelt das Telefon endgültig vom Kommunikationsgerät in einen Schlüssel zum Alltag.
Das klingt nach einer kleinen Erleichterung. Tatsächlich verändert diese Bequemlichkeit unsere Erwartungen. Wer sich an das kontaktlose Zahlen mit dem Handy gewöhnt hat, erlebt die Plastikkarte bald als Umweg. Die App ist nicht bloß eine digitale Kopie der Brieftasche; sie ist ein Werkzeug, das eine bestimmte Haltung normalisiert: Dinge sollen bereitstehen, ohne dass man über sie nachdenken muss. Das funktioniert erstaunlich gut, solange Gerät, Akku, Verbindung und Kartenanbieter mitspielen.
Die Brieftasche, die nicht mehr in der Tasche steckt
Was die App über die Gegenwart erzählt, ist weniger eine Geschichte über Technik als über verdichtete Gewohnheiten. Wir erwarten inzwischen, dass ein Gegenstand mehrere Rollen übernimmt: Das Smartphone ist Fahrkarte, Ausweis für den Konzertabend, Zugangsschlüssel und Zahlungsmittel. Google Wallet bündelt einige dieser Rollen an einem Ort und macht sie über eine vertraute Geste erreichbar: Bildschirm aktivieren, Gerät ans Lesegerät halten, weitergehen.
Im Alltag ist das angenehm konkret. Beim Bäcker brauche ich keine Karte aus einem überfüllten Fach zu fischen. Im Zug kann eine unterstützte Fahrkarte im selben digitalen Raum liegen wie die Zahlungskarte. Für bestimmte Veranstaltungen lassen sich Eintrittskarten hinzufügen; je nach Anbieter können auch Kundenkarten oder weitere digitale Nachweise auftauchen. Was davon verfügbar ist, hängt allerdings von Land, Bank, Verkehrsbetrieb und Herausgeber ab. Die App verspricht ein gemeinsames Zuhause, aber nicht jede Institution zieht dort ein.
In diesem Artikel erwähnte Apps


Diese Einschränkung ist wichtig, denn die digitale Ordnung wirkt vollständiger, als sie tatsächlich ist. Man kann die App öffnen und trotzdem feststellen, dass die gewünschte Karte nicht unterstützt wird oder der Veranstalter einen eigenen Zugang verlangt. Die Vereinheitlichung ist also eher ein Zielbild als ein durchgehend eingelöstes Versprechen. Gerade deshalb fühlt sich jede gelungene Integration so glatt an: Sie lässt vergessen, wie viele getrennte Systeme darunterliegen.
Die App normalisiert auch eine neue Form des Bereitseins. Früher war die Frage, ob man Bargeld dabeihat. Heute lautet sie oft, ob das Telefon geladen ist. Das ist kein bloßer Wortwechsel. Ein leerer Akku kann mehrere Funktionen gleichzeitig auslöschen, während eine physische Karte im Portemonnaie weiterarbeitet. Wer die digitale Brieftasche nutzt, tauscht ein Stück körperliche Redundanz gegen Tempo und weniger Gepäck. Für viele ist das ein guter Tausch, aber eben ein Tausch.
Der Status, den Wallet vermittelt, ist dabei zurückhaltend. Es gibt kein auffälliges Abzeichen dafür, dass man digital bezahlt. Das Telefon verschwindet nach dem kurzen Vorhalten wieder in der Tasche. Trotzdem signalisiert die Geste eine bestimmte Art von Souveränität: Ich muss nicht suchen, ich bin schon bereit. Das ist kein Luxus im klassischen Sinn, eher eine kleine Choreografie der Kontrolle. Sie passt zu einem Alltag, in dem Wartezeit als vermeidbare Reibung gilt und selbst der Einkauf möglichst ohne Unterbrechung weiterlaufen soll.
Diese Choreografie wird besonders deutlich an den Übergängen. An der Kasse, am Drehkreuz oder vor dem Einlass steht man für einen Augenblick still, hebt das Telefon und geht weiter. Die App ist dann kein Ort, an dem man lange verweilt. Ihr Erfolg zeigt sich gerade darin, dass man sie kaum wahrnimmt. Anders als eine Essensbestellung bei foodpanda, bei der Auswahl, Lieferzeit und Vorfreude Teil des Erlebnisses sind, soll Wallet möglichst rasch aus dem Bewusstsein verschwinden. Sie ist eine Infrastruktur der kurzen Berührung.
Aus dieser Kürze entsteht ein tägliches Ritual. Vor dem Einkauf muss ich nicht mehr daran denken, welche Karte ich eingesteckt habe; beim Bezahlen greife ich automatisch zum Gerät. Die Bewegung wird körperlich, bevor sie gedanklich wird. Ähnlich wie beim Entsperren des Telefons lernen die Hände den Ablauf. Das kann befreiend sein: weniger Kleinteile, weniger Sucherei, ein gleichmäßigerer Ablauf. Es kann aber auch dazu führen, dass man erst dann merkt, wie abhängig man geworden ist, wenn die gewohnte Geste plötzlich nicht funktioniert.

Alles Wichtige auf dem Smartphone aufbewahren und bequem per Smartphone bezahlen
Dass Menschen die App nah bei sich behalten, hat deshalb mit mehr zu tun als mit ihrer Zahlungsfunktion. Sie sitzt auf dem Gerät, das ohnehin ständig dabei ist, und greift auf eine soziale Wirklichkeit zu, in der fast jede alltägliche Bewegung irgendeinen digitalen Nachweis oder Zugang verlangt. Eine Fahrkarte, ein Veranstaltungspass oder eine Kundenkarte sind keine spektakulären Dinge. Doch wenn sie im selben Gerät liegen, wird das Telefon zum persönlichen Etui für die kleinen Berechtigungen des Lebens.
Auch das Design spiegelt diese Kultur der Ordnung. Statt eines endlosen Stroms aus Nachrichten und Angeboten zeigt die Anwendung Karten und Pässe als einzelne, klar erkennbare Einträge. Die visuelle Logik ist sachlich: auswählen, prüfen, verwenden. Sie soll nicht unterhalten, sondern Unsicherheit reduzieren. Bei einer App, die an der Kasse in Sekundenbruchteilen funktionieren muss, ist Zurückhaltung eine echte Qualität. Man möchte nicht erst ein Erlebnis durchlaufen, sondern sicher sein, dass die richtige Karte bereitliegt.
Gleichzeitig verrät diese Nüchternheit, wie sehr digitale Ordnung von Vertrauen abhängt. Eine Karte auf dem Bildschirm fühlt sich greifbar genug an, obwohl sie nicht im herkömmlichen Sinn in der Brieftasche steckt. Sicherheitsmaßnahmen wie Gerätesperre und Bestätigung bei Zahlungen können beruhigen; sie machen die Nutzung aber auch abhängig von einem funktionierenden Telefon und von Googles sowie der Bank Infrastruktur. Die App nimmt einem die Verantwortung nicht ab. Sie verlagert sie: weg vom Aufpassen auf ein Stück Plastik, hin zum Schutz des Geräts, des Kontos und des Zugangs.
Unbehaglich ist weniger eine einzelne Funktion als die Selbstverständlichkeit, mit der immer mehr Alltag an ein einziges Gerät gebunden wird. Das Telefon kennt bereits unsere Wege, Gespräche, Fotos und Gewohnheiten; nun trägt es auch die Mittel, mit denen wir bezahlen und Zutritt erhalten. Das heißt nicht, dass die App automatisch jeden Einkauf beobachtet oder jede Karte gleich behandelt. Es heißt aber, dass Komfort und Konzentration von Zugangsmacht zusammenrücken. Wer das Telefon verliert, verliert womöglich nicht nur ein Gerät, sondern vorübergehend mehrere praktische Schlüssel.
Die Konkurrenz zeigt, wie breit sich dieses Muster ausdehnt. Apple Wallet ordnet ebenfalls Zahlungskarten, Fahrkarten und Eintrittspässe an einem Ort; Banken bieten eigene digitale Karten an, Verkehrsunternehmen ihre eigenen Anwendungen. Das Grundversprechen ist längst kein Alleinstellungsmerkmal mehr: Weniger Papier und Plastik, schneller Zugriff, eine Geste statt mehrerer Handgriffe. Der Unterschied liegt oft darin, wie gut das jeweilige Angebot mit den vorhandenen Geräten, Banken und Einrichtungen zusammenarbeitet. Der Wettbewerb dreht sich um die Frage, wessen digitale Brieftasche zum stillen Standard wird.
Das macht die App zugleich mächtig und unscheinbar. Sie muss nicht täglich Aufmerksamkeit fordern, um sich in den Alltag einzuschreiben. Wenn sie einmal eingerichtet ist, wird sie zur Gewohnheit und bleibt gerade dadurch präsent. Anders als ein Spiel, das mit neuen Runden um Wiederkehr wirbt, gewinnt Wallet durch Wiederholung ohne Inszenierung: derselbe kurze Griff, dieselbe Bestätigung, dieselbe Bewegung aus der Schlange hinaus. Ihre Bindung entsteht nicht aus Unterhaltung, sondern aus der Erleichterung, den Ablauf nicht jedes Mal neu planen zu müssen.
Mein Urteil fällt deshalb positiv, aber nicht sorglos aus. Die App ist dann besonders überzeugend, wenn unterstützte Karten und Pässe zuverlässig verfügbar sind und der Bezahlvorgang ohne Nachdenken klappt. Ihre Schwächen liegen weniger in der Geste selbst als in den Lücken des Systems und in der Abhängigkeit vom Telefon. Wer eine physische Ersatzkarte dabeihat, bewahrt sich eine sinnvolle Ausweichmöglichkeit; wer sich vollständig auf die digitale Brieftasche verlässt, sollte wissen, was passiert, wenn der Akku leer oder ein Anbieter nicht eingebunden ist.
Als kulturelles Zeichen steht Google Wallet für den Wunsch, den Alltag zu entlasten, indem man ihn in ein Gerät zusammenzieht. Das ist praktisch, elegant und manchmal erstaunlich befreiend. Doch die entscheidende Veränderung ist nicht, dass wir nun mit dem Handy zahlen. Es ist, dass wir uns daran gewöhnen, wichtige Dinge nur noch dann wirklich dabeizuhaben, wenn das Telefon sie für uns bereithält. Die digitale Brieftasche macht diese Abhängigkeit nicht dramatisch sichtbar. Sie macht sie bequem genug, um selbstverständlich zu wirken.