


PaysafeCard– Prepaid-Zahlungen
Rezensionen 4,4Kategorie FinanzenDownloads10.00M
Screenshots
Herunterladen
Herunterladen imGoogle PlayHerunterladen imApp StoreVorteile
- Einfache Handhabung und Nutzung
- Hohe Sicherheitsstandards
- Keine Bankkonto-Verknüpfung nötig
- Weit verbreitete Akzeptanz
- Schnelle Transaktionen
Nachteile
- Gebühren für Inaktivität
- Begrenzte Rückerstattungsmöglichkeiten
- Nicht überall verfügbar
- Mögliche Verlustgefahr bei Verlust der Karte
- Keine Zinsgewinne möglich
 Analyse von Appcracy
In einem Haushalt mit gemeinsam genutztem Tablet oder Computer merkt man schnell, dass eine Zahlungsmethode nicht automatisch für alle passen muss. Wenn jemand im Haushalt online ein Spiel, digitale Inhalte oder ein Abo bezahlen möchte, kann eine Prepaid-Lösung helfen, den Einkauf vom alltäglichen Bankkonto zu trennen. Genau dafür sehe ich einen sinnvollen Platz für PaysafeCard: als vorher begrenztes Zahlungsmittel für passende Online-Käufe, nicht als Ersatz für jede andere Zahlungsart.
Ein gemeinsames Gerät, aber getrennte Entscheidungen
Bei einem geteilten Gerät ist die wichtigste Frage für mich nicht, wer die App öffnen kann, sondern wer über das Guthaben und den jeweiligen Kauf entscheidet. Ein gemeinsamer Bildschirm macht aus einem persönlichen Zahlungsmittel noch kein gemeinsames Budget. Ich würde deshalb vor dem Kauf klar absprechen, für welchen Zweck das Guthaben gedacht ist und wer einen Zahlvorgang auslöst. Das verhindert Missverständnisse, etwa wenn mehrere Personen dasselbe Gerät nutzen, aber unterschiedliche Vorstellungen davon haben, wofür bezahlt werden darf.
Im Alltag könnte das so aussehen: Ein Familienmitglied möchte am Wochenende einen digitalen Inhalt kaufen, während ein anderes das Tablet später für etwas ganz anderes verwendet. Mit einem vorher festgelegten Betrag lässt sich die Ausgabe leichter begrenzen als mit einer Zahlungsmethode, die direkt auf ein Bankkonto zugreift. Die Grenze entsteht dabei durch die gewählte Prepaid-Summe und die gemeinsame Absprache, nicht durch eine besondere Familienfunktion der App. Wer eine automatische Haushaltsverwaltung oder getrennte Nutzerprofile für mehrere Personen erwartet, sollte das nicht mit dem Zweck dieser Anwendung verwechseln.
Vor dem Einrichten Zuständigkeiten klären
Die App gehört in die Finanz-Kategorie und stammt von paysafecard.com Wertkarten GmbH. Sie ist kostenlos und richtet sich mit der Altersfreigabe USK ab 0 Jahren auch an ein breites Publikum. Das sagt für mich jedoch nicht, dass ein Kind allein über Käufe entscheiden sollte. Bei gemeinsam genutzten Geräten ist eine klare erwachsene Zuständigkeit sinnvoll: Wer verwahrt die Zugangsdaten, wer kontrolliert das verfügbare Guthaben und wer prüft, ob ein geplanter Kauf tatsächlich zur Vereinbarung passt?
Ich würde außerdem vermeiden, eine Anmeldung gedankenlos auf einem Gerät offen zu lassen, das ständig zwischen mehreren Personen wechselt. Ein kurzer gemeinsamer Ablauf hilft: vor dem Kauf Zweck und Betrag absprechen, danach prüfen, ob die Zahlung abgeschlossen wurde, und die App anschließend nicht einfach für die nächste Person als persönliche Kasse stehen lassen. Das sind einfache Verhaltensregeln, keine behaupteten Schutzfunktionen der Anwendung. Gerade diese Trennung ist wichtig, wenn mehrere Personen an einem Gerät arbeiten oder spielen.
Absprachen statt stiller Annahmen
Eine Prepaid-Zahlung macht Kosten sichtbarer, aber sie löst nicht jede Abstimmungsfrage. Wenn mehrere Personen ein Guthaben nutzen sollen, ist es hilfreich, vorher festzulegen, ob es für einen einzelnen Kauf oder für mehrere geplante Ausgaben gedacht ist. So lässt sich vermeiden, dass jemand den Restbetrag für eine spätere Anschaffung einplant, während eine andere Person ihn bereits verwendet. Bei Abos ist besondere Aufmerksamkeit angebracht: Ein einmaliger digitaler Kauf und eine wiederkehrende Zahlung sind nicht dasselbe, und ich würde vorab prüfen, ob die gewünschte Zahlungsart beim konkreten Anbieter für den jeweiligen Zweck akzeptiert wird.
Auch bei einer gemeinschaftlichen Nutzung bleibt die Abwägung persönlich. Wer möglichst wenig Abstimmung möchte und ohnehin eine eigene Karte oder einen anderen direkten Zahlungsweg nutzt, braucht den zusätzlichen Prepaid-Schritt womöglich nicht. Wer hingegen Ausgaben für Online-Käufe bewusst vorab einteilen will, kann von der klaren Guthabengrenze profitieren. Ich finde diese Unterscheidung nützlicher als die pauschale Frage, ob eine Prepaid-App grundsätzlich für Familien geeignet ist.
Das solltest du als Nächstes lesen

Pinterest im Alltag: Wie gespeicherte Ideen Gemeinschaft stiften

Pooking – Billardstadt: Präzision zählt bei jedem Stoß

Move People: Wenn sich Beziehungen mit einem Wisch ordnen lassen

Android Auto im Alltag: Gutes Design hält den Blick auf der Straße

Google Maps und der blaue Punkt: Wie wir Orientierung ans Smartphone abgeben

PayPal im Alltag: Praktisch beim Bezahlen, aber nicht für jeden
In der heutigen digitalen Welt, in der Sicherheit und Anonymität beim Online-Shopping immer wichtiger werden, hat sich die PaysafeCard als eine hervorragende Lösung etabliert. Ich habe diese App ausprobiert und möchte meine Erfahrungen mit euch teilen.
Was ist die PaysafeCard?
Die PaysafeCard ist eine Prepaid-Zahlungsmethode, die es ermöglicht, online ohne die Angabe von Bank- oder Kreditkartendaten zu bezahlen. Das Konzept ist einfach: Man kauft eine Karte mit einem bestimmten Guthaben, das man dann bei kompatiblen Online-Händlern einsetzen kann. Was mir besonders gefällt, ist die Sicherheit und Anonymität, die sie bietet, da keine persönlichen Daten preisgegeben werden müssen.
Anwendung und Benutzerfreundlichkeit
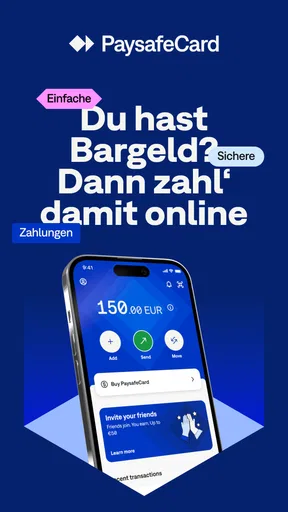
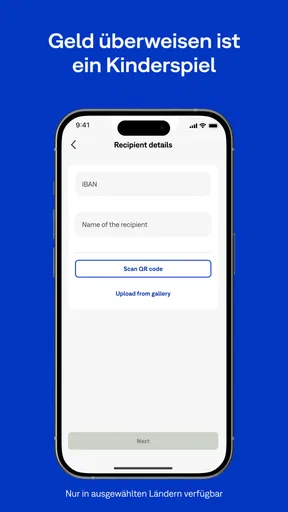
Die Nutzung der PaysafeCard-App könnte nicht einfacher sein. Sobald die App heruntergeladen und installiert ist, kann man sich schnell registrieren und seine Karten verwalten. Ich fand die Benutzeroberfläche intuitiv und benutzerfreundlich. Alles ist klar strukturiert, sodass selbst Technik-Muffel problemlos zurechtkommen. Die App erlaubt es, den Kontostand in Echtzeit einzusehen und Transaktionen nachzuverfolgen, was mir ein Gefühl von Kontrolle und Sicherheit gibt.
Vorteile der PaysafeCard
Einer der größten Vorteile der PaysafeCard ist die breite Akzeptanz bei vielen Online-Anbietern, von Gaming-Plattformen bis hin zu Streaming-Diensten. Die Möglichkeit, Käufe ohne Kreditkarte zu tätigen, ist besonders für diejenigen von Vorteil, die keine Kreditkarte besitzen oder ihre Bankdaten nicht online teilen möchten. Außerdem kann man die App verwenden, um in verschiedenen Währungen zu bezahlen, was sie ideal für internationale Einkäufe macht.
Meine persönliche Erfahrung
Seit ich die PaysafeCard nutze, fühle ich mich beim Online-Shopping viel sicherer. Ich habe sie bei mehreren Gelegenheiten verwendet, insbesondere beim Kauf von digitalen Inhalten und Abonnements. Was mich besonders überzeugt hat, ist die Geschwindigkeit und Einfachheit der Transaktionen. Kein Warten auf lange Bestätigungen oder komplizierte Eingaben - einfach den Code eingeben und fertig. Es ist ein bisschen wie Bargeld im Internet, was ein beruhigendes Gefühl vermittelt.
Insgesamt bin ich mit der PaysafeCard-App sehr zufrieden. Sie bietet eine sichere, einfache und anonyme Möglichkeit, online einzukaufen. Für alle, die Wert auf ihre Privatsphäre legen und eine unkomplizierte Zahlungsmethode suchen, kann ich die PaysafeCard nur empfehlen.
Wofür sich Prepaid im Alltag wirklich eignet
Der größte praktische Nutzen zeigt sich für mich bei einzelnen digitalen Ausgaben, deren Betrag ich vorher im Blick behalten möchte. Vor einem Kauf kann ich erst prüfen, ob der betreffende Anbieter diese Zahlungsart akzeptiert; erst danach lohnt es sich, Guthaben dafür einzuplanen. Diese Reihenfolge ist ein kleiner, aber wichtiger Kniff: Sie verhindert, dass ein Guthaben für einen Dienst gekauft wird, bei dem es sich anschließend nicht einsetzen lässt.
Im Vergleich zu einer Debit- oder Kreditkarte ist der Ablauf weniger direkt, weil zunächst ein passendes Guthaben verfügbar sein muss und beim Bezahlen ein zusätzlicher Schritt anfallen kann. Dafür muss ich einen Online-Händler nicht mit den Daten einer gewöhnlichen Zahlungskarte verbinden. Gegenüber Bargeld ist der Vorteil, dass sich das Prepaid-Guthaben auch bei teilnehmenden Online-Angeboten einsetzen lässt; Bargeld bleibt dagegen unkomplizierter, wenn ich vor Ort bezahle. Welche Variante besser ist, hängt also davon ab, ob mir Bequemlichkeit, ein vorab begrenzter Betrag oder die möglichst breite Einsetzbarkeit wichtiger ist.
Für gelegentliche Käufe kann dieses Modell angenehm übersichtlich sein. Wer regelmäßig viele unterschiedliche Rechnungen bezahlt, automatische Verlängerungen verwaltet oder eine universelle Karte für möglichst viele Händler sucht, dürfte mit einer üblichen Bankkarte oft weniger Reibung haben. Ich würde PaysafeCard deshalb gezielt für passende Online-Zahlungen verwenden und nicht davon ausgehen, dass sie jede Kasse, jeden Shop oder jedes Abonnement ersetzt.
Guthaben und Anbieter vor dem Kauf abgleichen
Ein sinnvoller Ablauf besteht darin, zuerst beim konkreten Händler die akzeptierten Zahlungsarten und die Bedingungen für den Kauf zu prüfen. Danach lässt sich überlegen, welches Guthaben für den geplanten Zweck angemessen ist. Gerade wenn mehrere Personen gemeinsam einkaufen, sollte nicht nur der Kaufbetrag, sondern auch die Frage geklärt sein, wem ein verbleibender Betrag zugeordnet wird. Diese kleine Absprache erspart spätere Diskussionen und macht das Prepaid-Prinzip im Haushalt tatsächlich nützlich.
Bei wiederkehrenden Diensten würde ich besonders genau unterscheiden, ob es um eine einmalige Zahlung oder um eine fortlaufende Abrechnung geht. Ein Prepaid-Guthaben ist nicht automatisch gleichbedeutend mit einer dauerhaft hinterlegten Zahlungsmethode. Deshalb sollte man vor dem Abschluss beim jeweiligen Anbieter nachsehen, wie der konkrete Vorgang behandelt wird und was nach dem ersten Zahlungszeitraum passiert. Für ein einmaliges Guthabenbudget ist das Modell leicht verständlich; bei laufenden Verpflichtungen ist eine Zahlungsart mit klar verwaltbarer Wiederholung oft praktischer.
Privatsphäre, Grenzen und Vertrauen
Dass eine Zahlung ohne die Eingabe von Bank- oder Kreditkartendaten beim Händler möglich ist, empfinde ich als echten Vorteil. Dennoch würde ich „anonymer“ nicht mit „ohne jede Verantwortung“ gleichsetzen: Ein Kauf bleibt eine Ausgabe, und bei einem gemeinsam genutzten Gerät ist es wichtig, den Überblick darüber zu behalten, wer den Vorgang begonnen hat. Auch die Akzeptanz beim Händler ist entscheidend. Wenn ein Anbieter die Zahlungsmethode nicht unterstützt, hilft die Privatsphäre-Idee allein nicht weiter.
Die App ist kostenlos, wurde am 10. Januar 2013 veröffentlicht und steht in Version 25.23.0 für Geräte ab Android 7.0 bereit. Im Store kommt sie auf eine durchschnittliche Bewertung von 4,4 bei rund 191.000 Bewertungen; mehr als zehn Millionen Installationen zeigen, dass sie von vielen Menschen genutzt wird. Diese Reichweite ist ein nützlicher Hinweis auf ihre Bekanntheit, aber kein Ersatz dafür, vor dem eigenen Kauf die Bedingungen des jeweiligen Händlers zu prüfen. Für mich zählt im Alltag mehr, ob die konkrete Zahlung passt, als eine hohe Verbreitung allein.
Die Altersfreigabe ab null Jahren beschreibt die Einstufung der App, nicht automatisch, wer in einem Haushalt Zahlungen autorisieren sollte. Bei jüngeren Nutzenden würde ich deshalb das Gerät nicht mit einem stillschweigenden Kaufrecht verwechseln: Erwachsene sollten den Zweck und den verfügbaren Betrag gemeinsam festlegen und den Bezahlvorgang begleiten, wenn das nötig ist. Die App kann in dieser Situation ein Gespräch über begrenztes Online-Budget unterstützen, ersetzt aber weder Aufsicht noch eine klare Vereinbarung.
Für wen ich sie wählen würde
Ich halte PaysafeCard für eine passende Wahl, wenn jemand ohne Kreditkarte online bezahlen möchte, einen Betrag bewusst vorab einteilen will oder seine normalen Kartendaten nicht bei einem passenden Online-Händler verwenden möchte. Auch für einen einzelnen digitalen Kauf kann die Prepaid-Logik angenehm sein, weil sich die Ausgabe gedanklich vom übrigen Haushaltsbudget abgrenzen lässt. Voraussetzung bleibt, dass der Anbieter die Zahlungsart annimmt und alle Beteiligten wissen, wofür das Guthaben vorgesehen ist.
Weniger passend ist sie für Menschen, die bei jeder Zahlung den schnellstmöglichen Ablauf erwarten, möglichst überall dieselbe Karte nutzen möchten oder regelmäßig wiederkehrende Zahlungen ohne zusätzliche Prüfung abwickeln wollen. In solchen Fällen können eine Debitkarte, eine Kreditkarte oder ein anderer beim Anbieter unterstützter Zahlungsweg bequemer sein. Ich würde auch niemandem raten, die App allein wegen der Altersfreigabe als unbeaufsichtigte Lösung für Kinder zu betrachten; die Entscheidung über Ausgaben bleibt eine Haushaltsfrage.
Mein Fazit für den Haushalt
Als Finanz-App für Prepaid-Zahlungen erfüllt PaysafeCard für mich einen klar umrissenen Zweck: Sie kann passende Online-Käufe vom direkten Einsatz einer Bank- oder Kreditkarte trennen und hilft, Ausgaben über ein vorher bestimmtes Guthaben zu begrenzen. Die Kehrseite ist, dass ich die Akzeptanz beim Händler prüfen und bei gemeinsamer Nutzung Zuständigkeiten absprechen muss. Das ist keine universelle Zahlungsmethode, sondern eine gezielte Alternative für Situationen, in denen diese Abwägung Sinn ergibt.
Wenn ihr im Haushalt gelegentlich digitale Inhalte kauft und Wert auf ein nachvollziehbares, vorab begrenztes Budget legt, kann die App einen Versuch wert sein. Für regelmäßige Rechnungen, möglichst reibungslose Wiederholungszahlungen oder eine Zahlungsmethode, die überall funktionieren soll, würde ich eher bei einer passenden Bankkarte oder einer anderen akzeptierten Option bleiben. Meine Empfehlung ist daher bewusst bedingt: PaysafeCard ist hilfreich, wenn der konkrete Händler sie annimmt und die gemeinsame Nutzung klar geregelt ist; ohne diese beiden Voraussetzungen verliert ihr wesentliche Vorteile.
Häufig gestellte Fragen zu PaysafeCard– Prepaid-Zahlungen
Was ist paysafecard und wie funktioniert es?
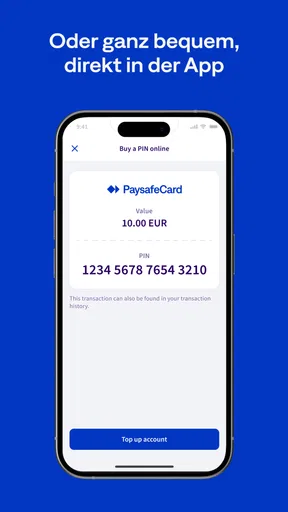
Paysafecard ist ein Prepaid-Zahlungsmittel, das ohne Bankkonto oder Kreditkarte funktioniert. Nutzer können an Verkaufsstellen eine paysafecard mit einem 16-stelligen PIN-Code kaufen und diesen Code online bei teilnehmenden Händlern eingeben, um Zahlungen zu tätigen. Es ist eine einfache und sichere Möglichkeit, online zu bezahlen, ohne persönliche Finanzinformationen preiszugeben.
Wo kann ich eine paysafecard kaufen?
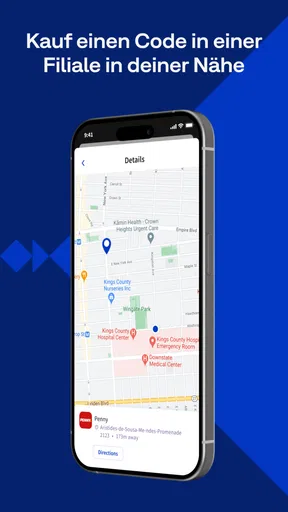
Paysafecards können an zahlreichen Verkaufsstellen weltweit erworben werden, darunter Tankstellen, Supermärkte und Kioske. Auf der offiziellen Website von paysafecard gibt es eine Filialsuche, mit der Sie die nächstgelegene Verkaufsstelle finden können. Es ist wichtig, beim Kauf auf die Echtheit und Vollständigkeit der paysafecard zu achten.
Ist die Nutzung von paysafecard sicher?
Ja, die Nutzung von paysafecard gilt als sicher, da keine persönlichen Bankdaten oder Kreditkarteninformationen eingegeben werden müssen. Nutzer sollten jedoch ihren PIN-Code vertraulich behandeln und nur bei vertrauenswürdigen Online-Händlern verwenden. Wenn der Code gestohlen wird, kann das Guthaben verloren gehen, deshalb ist Vorsicht geboten.
Kann ich mein paysafecard-Guthaben aufteilen oder in Teilbeträgen verwenden?
Ja, das Guthaben einer paysafecard kann in Teilbeträgen bei verschiedenen Händlern genutzt werden, bis der volle Betrag aufgebraucht ist. Die paysafecard ermöglicht es, flexibel und nach Bedarf zu zahlen, ohne den gesamten Wert auf einmal verwenden zu müssen. Über das paysafecard-Konto kann der verbleibende Saldo jederzeit überprüft werden.
Was passiert, wenn ich meinen paysafecard-PIN verliere?
Wenn der PIN-Code einer paysafecard verloren geht, gibt es keine Möglichkeit, ihn zurückzuerhalten, da er wie Bargeld behandelt wird. Es ist daher wichtig, den Code sicher aufzubewahren. Bei Verlust des Codes sollte der Kundenservice sofort kontaktiert werden, um mögliche Schritte zur Schadensbegrenzung zu besprechen.


