
N26 — Love your bank
Rezensionen 4,2Kategorie FinanzenDownloads10.00M
Screenshots
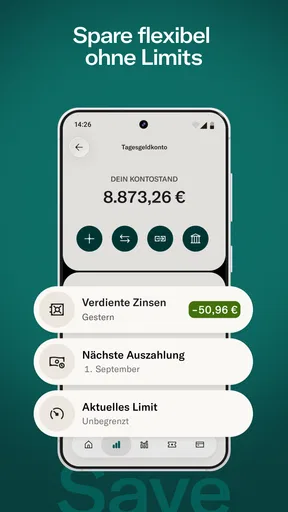
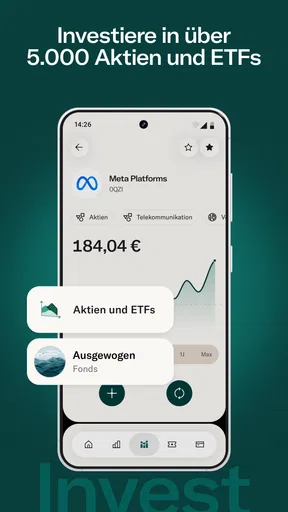
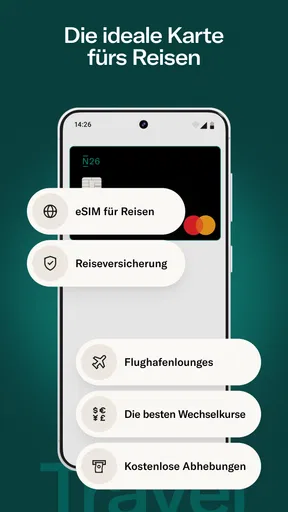
Herunterladen
Herunterladen imGoogle PlayHerunterladen imApp StoreVorteile
- Benutzerfreundliche Oberfläche
- Schnelle Kontoeröffnung
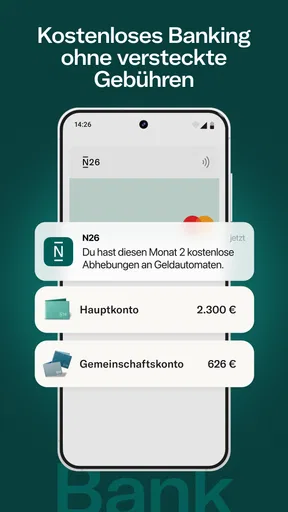
- Keine versteckten Gebühren
- Globale kostenlose Abhebungen
- Integrierte Budgetplanung
Nachteile
- Begrenzter Kundenservice
- Nur online verfügbar
- Eingeschränkte Einzahlungsoptionen
- Kein Filialnetz
- Manchmal technische Störungen
 Analysiert von Appcracy
Mein erster Eindruck von N26 ist vor allem von einem Versprechen geprägt: Bankgeschäfte sollen sich in den Alltag einfügen, statt ihn aufzuhalten. Nach dem ersten Einrichten zählt für mich aber weniger der Neuheitseffekt als die Frage, ob die App auch nach Wochen noch nützlich bleibt. Bei einer mobilen Bank entscheidet sich das nicht an einem schicken Bildschirm, sondern daran, ob ich regelmäßig schnell finde, was ich brauche, und meine Geldbewegungen ohne unnötige Umwege verstehe.
Der Reiz der ersten Woche
Beim Einstieg wirkt vieles auf unmittelbare Nutzung ausgelegt: Konto einrichten, die wichtigsten Ansichten kennenlernen und anschließend Zahlungen im Blick behalten. Die App stammt von N26 Product & Tech GmbH und gehört in den Bereich Finanzen. Sie ist kostenlos erhältlich; die Altersfreigabe liegt bei USK ab 0 Jahren. Das macht den Zugang niedrigschwellig, sagt aber natürlich noch nichts darüber aus, ob sie zu den eigenen Bankgewohnheiten passt.
Praktisch ist zunächst die Nähe zum täglichen Zahlungsverkehr. Wer häufig mit Karte bezahlt oder unterwegs den Kontostand prüfen möchte, muss dafür nicht erst einen Rechner öffnen oder auf den nächsten Kontoauszug warten. Die Benachrichtigungen können dabei helfen, einen Einkauf direkt der passenden Situation zuzuordnen: etwa den Wocheneinkauf, den Kaffee auf dem Weg zur Arbeit oder eine wiederkehrende Abbuchung. Das ist mehr als eine nette Animation, wenn ich dadurch eine unbekannte Belastung zeitnah bemerke.
Die App ist in Version 4.39 verfügbar und setzt mindestens Android 9 voraus. Auf einem älteren Gerät kann das also schon vor dem eigentlichen Banking zum entscheidenden Punkt werden. Wer ein passendes Smartphone nutzt, sollte außerdem überlegen, ob er sein Hauptkonto wirklich vollständig mobil verwalten möchte oder lieber nur einen Teil seiner Finanzen in einer App bündelt.
Was im Alltag wiederkehrt
Der eigentliche Langzeitwert zeigt sich bei Aufgaben, die immer wieder anfallen: Überweisungen, Daueraufträge, Kontostandskontrollen und der Blick auf Ausgaben. Wenn ich etwa am Monatsanfang die Miete überweise und danach regelmäßige Abbuchungen kontrolliere, hilft eine übersichtliche Darstellung mehr als eine lange Liste einzelner Buchungen. Die Kategorisierung kann dabei Muster sichtbar machen, sollte für mich aber ein Orientierungspunkt bleiben und nicht automatisch als perfektes Haushaltsbuch gelten.
Ein konkreter Nutzen entsteht, wenn ich eine Ausgabe direkt nach dem Bezahlen einordne, statt am Monatsende aus dem Gedächtnis heraus zu rekonstruieren, wofür Geld ausgegeben wurde. Die sofortige Meldung liefert dafür einen guten Anker. Bei mehreren kleinen Käufen am selben Tag kann ich so eher erkennen, ob mein Eindruck vom verfügbaren Budget noch stimmt. Wer seine Ausgaben regelmäßig prüft, bekommt mehr davon als jemand, der die App nur zum gelegentlichen Nachsehen öffnet.
Sparziele passen in denselben Ablauf, wenn ich sie als Erinnerung an ein Vorhaben nutze: zum Beispiel für eine geplante Anschaffung oder einen Puffer für unregelmäßige Rechnungen. Ich würde ein Ziel aber nicht mit einem vollständigen Finanzplan verwechseln. Entscheidend bleibt, ob ich konsequent Geld dafür zurücklege und ob die Darstellung der App zu meiner persönlichen Methode passt.
Das könnte dich auch interessieren
PayPal im Alltag: Praktisch beim Bezahlen, aber nicht für jeden
Extreme Car Driving Simulator: Freies Fahren, das länger fesselt als geplant
Sketchbook richtig einrichten: So zeichnest du flüssiger
Gallery im Belastungstest: Was sich ohne verlässliche Produktdetails sagen lässt
Warum Mein Talking Tom 2 Spieler in seinen Bann zieht
Adobe Scan: Der unverzichtbare PDF-Scanner für Ihr digitales Büro
Wie viel Pflege das digitale Konto verlangt
Eine mobile Bank nimmt mir nicht jede organisatorische Arbeit ab. Ich muss weiterhin prüfen, ob Daueraufträge noch stimmen, ob eine wiederkehrende Abbuchung erwartet war und ob meine Ausgabenkategorien die Realität sinnvoll abbilden. Gerade bei geteilten Kosten, Rückerstattungen oder ungewöhnlichen Buchungstexten kann eine automatische Einordnung unpassend wirken. Dann lohnt es sich, nicht bloß auf die farbige Übersicht zu schauen, sondern den einzelnen Umsatz genau zu lesen.
Für den Alltag finde ich eine einfache Routine sinnvoll: nach wichtigen Zahlungen kurz die Meldung prüfen, einmal pro Woche die Umsätze überfliegen und bei Monatswechsel wiederkehrende Posten kontrollieren. Das dauert meist weniger, als später eine ganze Reihe von Buchungen auf einmal zu sortieren. Wer sich solche kleinen Gewohnheiten nicht angewöhnen möchte, sollte nicht erwarten, dass eine Finanz-App allein für Ordnung sorgt.
Auch der Zugang verdient etwas Aufmerksamkeit. Biometrische Anmeldung und Zwei-Faktor-Authentifizierung können den Einstieg schützen, ersetzen aber nicht den sorgfältigen Umgang mit dem eigenen Gerät und den Zugangsdaten. Ich würde die App nicht auf einem gemeinsam genutzten oder schlecht gesicherten Smartphone als alleinigen Finanzzugang behandeln. Der Komfort des schnellen Blicks aufs Konto ist nur dann ein Vorteil, wenn die grundlegende Gerätesicherheit ebenfalls stimmt.
Wo die Bequemlichkeit an Grenzen stößt
Der Verzicht auf eine Filiale ist für viele ein Vorteil, für andere aber ein echter Nachteil. Wenn ich komplizierte Anliegen lieber persönlich bespreche oder bei Finanzfragen Wert auf ein Gespräch vor Ort lege, kann eine rein appzentrierte Erfahrung weniger passend sein. Ebenso sollte ich vor einem Wechsel überlegen, welche Leistungen ich tatsächlich regelmäßig nutze: Eine gute Oberfläche macht ein Konto nicht automatisch zur besten Wahl für jede spezielle Bankanforderung.
Im Vergleich zu einer klassischen Filialbank ist N26 besonders dann attraktiv, wenn ich Kontobewegungen mobil erledigen und die Zahl der Wege und Papierprozesse klein halten möchte. Eine traditionelle Bank kann dagegen besser zu Menschen passen, die persönliche Betreuung oder eine enge Verbindung zu weiteren Finanzangeboten schätzen. Gegenüber einer anderen Banking-App entscheidet für mich nicht allein das moderne Design, sondern ob Zahlungsabläufe, Ausgabenübersicht und tägliche Bedienung zu meinen Gewohnheiten passen.
Auch die Sicherheitsangaben sollte ich nüchtern lesen. Biometrischer Zugang und eine zusätzliche Bestätigung sind hilfreiche Schutzmaßnahmen; sie sind keine Garantie, dass jedes Risiko verschwindet. Die im ursprünglichen Eindruck erwähnte Betrugsversicherung klingt beruhigend, doch ich würde vor einer Entscheidung immer genau prüfen, welche Bedingungen und Grenzen für den eigenen Fall gelten. Bei Geldfragen ist es besser, einen Schutz nicht weiter auszulegen, als es die konkreten Bedingungen erlauben.
Einfachheit ist Trumpf
Wer hat schon Lust, stundenlang in einer Bankfiliale zu sitzen, nur um ein Konto zu eröffnen? Genau das dachte sich auch das Team von N26. Also schnapp dir dein Smartphone und lass uns über die App sprechen, die Bankgeschäfte in die Moderne katapultiert hat.
Die N26-App ist so gestaltet, dass das Einrichten eines Kontos zum Kinderspiel wird. Mit ein paar Klicks und einem Selfie bist du startklar. Keine endlosen Formulare, keine nervigen Bankberater. Die Benutzeroberfläche ist klar und intuitiv, selbst für diejenigen, die sich mit Technik nicht auskennen. Die App führt dich Schritt für Schritt durch den Prozess, und bevor du es weißt, hast du ein voll funktionsfähiges Bankkonto in der Tasche.
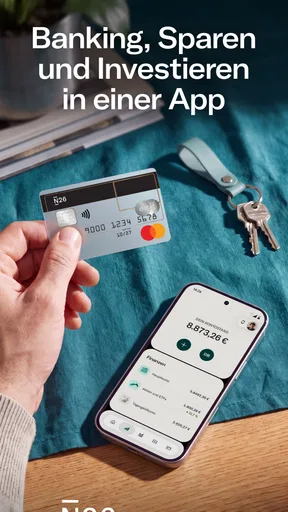
Und das Beste daran? Die App bietet alles, was du von einer Bank erwartest, und noch mehr. Überweise Geld, richte Daueraufträge ein oder überprüfe deinen Kontostand in Echtzeit. Alles ist nur einen Fingertipp entfernt.
Mehr als nur eine Bank
N26 ist nicht nur ein Ort, um dein Geld zu parken. Die App bietet eine Vielzahl von Funktionen, die dein finanzielles Leben einfacher machen. Von der Ausgabenkategorisierung bis hin zu Sparzielen – du behältst stets den Überblick über deine Finanzen.
Ein Highlight der App ist die Möglichkeit, in Echtzeit Benachrichtigungen zu erhalten. Jede Transaktion, ob groß oder klein, wird sofort angezeigt. So bist du immer im Bilde und kannst schnell reagieren, falls etwas nicht stimmt.
Sicherheit an erster Stelle
In einer digitalen Welt ist Sicherheit das A und O. N26 nimmt das sehr ernst. Mit biometrischen Zugangsdaten und einer Zwei-Faktor-Authentifizierung sorgt die App dafür, dass dein Geld und deine Daten sicher sind. Das gibt ein gutes Gefühl, besonders wenn man bedenkt, wie viele Cyber-Bedrohungen heutzutage lauern.
Zusätzlich bietet N26 eine Versicherung gegen Betrug – ein beruhigender Gedanke, wenn du oft online einkaufst oder unterwegs bist.
Meine persönliche Meinung
Ich muss zugeben, ich war anfangs skeptisch. Eine Bank, die komplett auf Filialen verzichtet? Doch nachdem ich N26 ausprobiert habe, bin ich ein Fan. Die App ist nicht nur praktisch, sondern auch modern und benutzerfreundlich. Und sie spart mir eine Menge Zeit, die ich sonst in Warteschlangen oder beim Papierkram verbringen würde.
Alles in allem ist N26 eine großartige Wahl für alle, die ihre Bankgeschäfte unkompliziert und effizient abwickeln möchten. Probier es aus und schau selbst, wie einfach Banking im 21. Jahrhundert sein kann!
Bleibt die App nach dem Neuheitseffekt nützlich?
Für mich lautet die entscheidende Frage nicht, ob die Oberfläche beim ersten Öffnen modern wirkt, sondern ob sie einen festen Platz im Alltag verdient. Die hohe Verbreitung – mehr als zehn Millionen Installationen – und ein Durchschnitt von 3,9 aus rund 152.000 Bewertungen zeigen, dass viele Menschen sich mit dem Angebot beschäftigen. Solche Zahlen ersetzen jedoch nicht den persönlichen Praxistest: Wer selten mobil bezahlt oder ohnehin eine gut funktionierende Bankroutine hat, wird möglicherweise wenig Grund haben, seine Gewohnheiten zu ändern.
Die App ist besonders interessant für Menschen, die ihr Konto häufig unterwegs verwalten, Buchungen gern zeitnah kontrollieren und ihre Ausgaben zumindest grob nachvollziehen möchten. Weniger passend ist sie für jemanden, der eine persönliche Anlaufstelle als wichtigen Teil seiner Bankbeziehung betrachtet oder bei komplexen Anliegen nicht ausschließlich digital arbeiten will. Ich würde sie deshalb nicht allein wegen der schnellen Kontoeröffnung wählen, sondern danach, ob die wiederkehrenden Aufgaben im eigenen Alltag tatsächlich einfacher werden.
Ein realistischer Ablauf statt eines großen Finanzplans
Stell dir einen gewöhnlichen Arbeitstag vor: Auf dem Weg nach Hause bezahlst du noch Lebensmittel, später kommt eine regelmäßige Abbuchung hinzu, und am Wochenende steht eine Überweisung an. Eine zeitnahe Benachrichtigung kann den Einkauf sofort ins Gedächtnis rufen; beim späteren Wochencheck lässt sich die Buchung leichter zuordnen. Die Überweisung und der Dauerauftrag bleiben an einem Ort erreichbar, sodass ich nicht erst verschiedene Geräte oder Unterlagen zusammensuchen muss.
Der hilfreiche Kniff besteht darin, die Meldung nicht nur als Warnsignal zu sehen, sondern als Gelegenheit, eine Buchung direkt zu prüfen. Bei einer unerwarteten Abbuchung kann ich sie dadurch früher bemerken; bei einer erwarteten Zahlung muss ich später weniger rätseln. Das klappt am besten, wenn ich Benachrichtigungen bewusst nutze und nicht jede einzelne Meldung gedankenlos wegwische. Wer sehr viele Transaktionen hat, kann die Menge an Hinweisen sonst als störend empfinden.
Ein zweiter praktischer Ansatz ist, Sparziele an konkrete Vorhaben zu binden und sie regelmäßig zusammen mit den Umsätzen anzusehen. Ein vages Ziel wie „mehr sparen“ lässt sich leicht ignorieren; ein benanntes Vorhaben ist im Alltag greifbarer. Trotzdem sollte ich die Zielansicht mit meinem tatsächlichen Kontostand und den anstehenden Zahlungen abgleichen. Eine App kann die Übersicht erleichtern, aber sie nimmt mir die Entscheidung nicht ab, wie viel finanziell vernünftig zurückgelegt werden kann.
Welche Alternativen im Vergleich sinnvoll sein können
Wer vor allem Bargeld nutzt, persönliche Beratung erwartet oder Bankgeschäfte gern gemeinsam mit anderen Angelegenheiten in einer Filiale erledigt, dürfte mit einer klassischen Bank besser zurechtkommen. Wer dagegen seine Finanzen vollständig am Smartphone organisiert und schnelle Einblicke schätzt, findet an N26 eher den passenden Schwerpunkt. Bei anderen digitalen Banken würde ich vor allem die konkreten Abläufe vergleichen: Wie schnell finde ich eine Überweisung? Ist die Umsatzübersicht für mich verständlich? Fühle ich mich mit dem Zugang und den Sicherheitsroutinen wohl?
Für Menschen mit mehreren Konten kann N26 auch als ergänzendes Konto sinnvoller sein als als sofortiger Ersatz für die bisherige Bank. So lässt sich zunächst prüfen, ob die mobile Bedienung bei alltäglichen Zahlungen wirklich Zeit spart, ohne dass alle Finanzabläufe auf einmal umgestellt werden müssen. Der Nachteil einer solchen Zwischenlösung ist natürlich, dass man mehrere Konten im Blick behalten muss. Wer genau diese Aufteilung vermeiden will, sollte vorab überlegen, ob die App alle für ihn wichtigen Bankaufgaben abdeckt.
Der Wechsel selbst ist keine reine Bedienungsfrage. Vor einer Entscheidung würde ich wiederkehrende Zahlungen, regelmäßige Überweisungen und die eigenen Anforderungen an Bargeld und persönliche Unterstützung durchgehen. So wird klarer, ob die unkomplizierte tägliche Nutzung schwerer wiegt als der Komfort einer Filiale oder eines bereits eingespielten Kontomodells. Dass die App kostenlos heruntergeladen werden kann, beantwortet für sich genommen nicht jede Frage zu den Bedingungen eines Kontos; diese sollte man vor der Nutzung sorgfältig lesen.
Mein langfristiges Urteil
N26 wirkt für mich dann dauerhaft überzeugend, wenn ich die App als Werkzeug für regelmäßige, überschaubare Bankaufgaben nutze: Zahlungen kontrollieren, Überweisungen erledigen und einen besseren Überblick über wiederkehrende Ausgaben gewinnen. Der wiederkehrende Nutzen entsteht nicht automatisch durch die Installation, sondern durch kleine Routinen. Wer die Umsatzübersicht gelegentlich prüft und bei Auffälligkeiten genauer hinsieht, kann aus den Funktionen deutlich mehr herausholen als jemand, der nur beim Kontostand vorbeischaut.
Gleichzeitig würde ich weder die digitale Bequemlichkeit noch Sicherheitsfunktionen mit einer Rundum-Lösung verwechseln. Die App kann eine Filiale für viele alltägliche Vorgänge ersetzen, aber nicht für jeden Menschen und jeden Beratungsbedarf. Sie ist auch kein Ersatz für eigene Aufmerksamkeit bei Abbuchungen, Geräteschutz oder der Auswahl passender Kontoangebote. Genau diese Grenzen sollte man kennen, bevor man ein Konto zum Mittelpunkt aller Finanzen macht.
Mit rund 20.000 Rezensionen und einer breiten Nutzerschaft ist N26 längst kein bloßer Neugier-Kandidat mehr; entscheidend bleibt trotzdem, ob die App zu meinem Verhalten passt. Ich würde sie jemandem empfehlen, der lieber selbstständig am Smartphone arbeitet und seine alltäglichen Geldbewegungen zeitnah verfolgen möchte. Wer dagegen persönlichen Kontakt, Bargeldnähe oder eine besonders individuelle Betreuung höher bewertet, sollte sich eher bei einer passenden Alternative umsehen. Für mich verdient die App ihren Platz langfristig nicht durch den ersten schnellen Eindruck, sondern dann, wenn sie Woche für Woche kleine Bankaufgaben verlässlich einfacher macht.
Häufig gestellte Fragen zu N26 — Love your bank
Was ist N26 und wie unterscheidet es sich von traditionellen Banken?
N26 ist eine digitale Bank, die über eine mobile App zugänglich ist und keine physischen Filialen hat. Sie bietet eine benutzerfreundliche Plattform, um Bankgeschäfte schnell und effizient abzuwickeln. Im Gegensatz zu traditionellen Banken erhebt N26 oft niedrigere Gebühren und bietet innovative Funktionen wie Echtzeit-Benachrichtigungen für Transaktionen.
Welche Gebühren fallen bei der Nutzung von N26 an?
Die Gebührengestaltung von N26 ist transparent und in der Regel niedriger als bei traditionellen Banken. Es gibt ein kostenloses Basiskonto, aber zusätzliche Premium-Konten bieten erweiterte Funktionen gegen eine monatliche Gebühr. Nutzer sollten sich die Gebührenstruktur genau ansehen, um das passende Konto für ihre Bedürfnisse zu wählen.
Wie sicher ist mein Geld bei N26?
Die Sicherheit von N26 entspricht den höchsten Standards. Alle Einlagen sind bis zu 100.000 Euro durch die deutsche Einlagensicherung geschützt. Zudem verwendet N26 moderne Sicherheitsprotokolle und bietet Funktionen wie Zwei-Faktor-Authentifizierung, um die Sicherheit der Konten zu gewährleisten.
Wie funktioniert der Kundensupport bei N26?
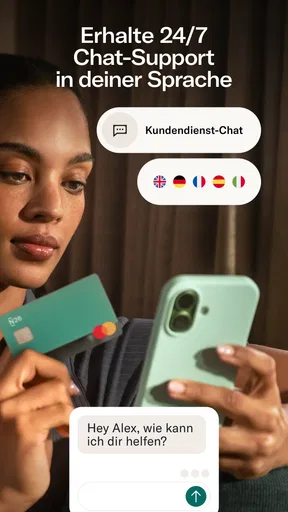
N26 bietet einen umfassenden Kundensupport hauptsächlich über die App und ihre Website. Kunden können den Support per Live-Chat oder E-Mail erreichen. Premium-Nutzer haben oft Zugang zu einem bevorzugten Support. Die Reaktionszeiten sind in der Regel schnell, und der Service ist darauf ausgerichtet, effektiv bei der Lösung von Problemen zu helfen.
Welche Funktionen bietet die N26 App?
Die N26 App bietet eine Vielzahl nützlicher Funktionen, darunter Echtzeit-Benachrichtigungen, Budgetplanungstools, Ausgabenanalysen und die Möglichkeit, Zahlungen direkt von der App aus zu senden. Zusätzlich können Nutzer mit Spaces Unterkonten erstellen, um ihre Finanzen besser zu organisieren. Die App ist intuitiv gestaltet und regelmäßig mit neuen Features aktualisiert.

N26 — Love your bank
FinanzenDiese Rezension in anderen Sprachen lesen
N26 — La banque qu'on adore FRN26 — Love your bank PTN26 — Enamórate de tu banco ESN26 — Love your bank ITN26 — Love your bank NL


