

HesabPay - Mobile Payments
Rezensionen 4,6Kategorie FinanzenDownloads500.00K
Screenshots
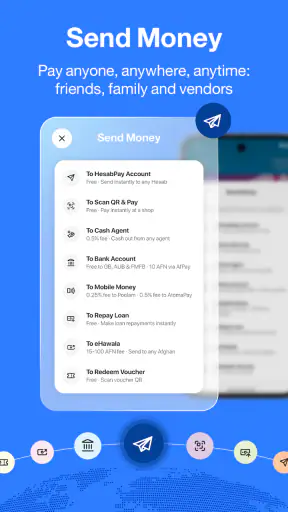
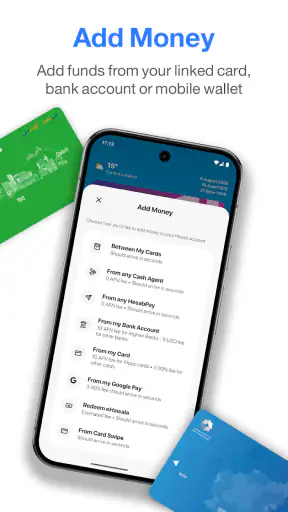
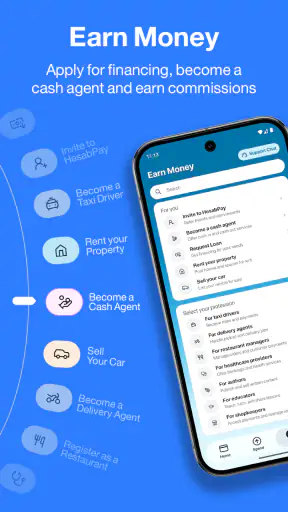
Herunterladen
Herunterladen imGoogle PlayHerunterladen imApp StoreLade ... herunterAPK-DateiVorteile
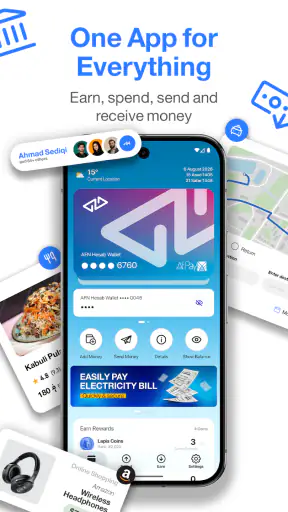
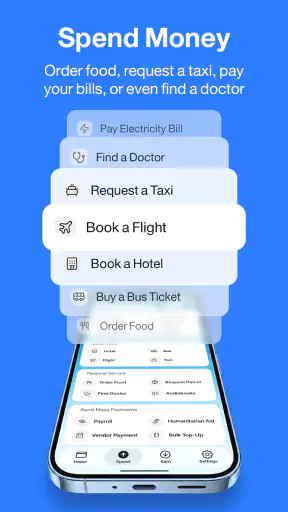
- Schnelle Überweisungen direkt über das Smartphone
- Praktische QR-Zahlungen bei teilnehmenden Händlern
- Unterstützt verschiedene Zahlungsarten und Guthabenfunktionen
- Transaktionen lassen sich bequem in der App nachvollziehen
- Hilfreich für Nutzer ohne klassischen Bankzugang
Nachteile
- Verfügbarkeit und Funktionen können je nach Land variieren
- Für Zahlungen ist meist eine stabile Internetverbindung nötig
- Nicht alle Händler akzeptieren HesabPay
- Identitätsprüfung kann bei der Einrichtung erforderlich sein
- Bei technischen Störungen können Zahlungen verzögert werden
 Analyse von Appcracy
Wenn ich eine digitale Geldbörse auf dem Smartphone bewerte, achte ich nicht nur darauf, ob eine Überweisung grundsätzlich möglich ist. Entscheidend ist für mich, wie klar der Ablauf wirkt, wie schnell ich mich im Alltag orientieren kann und ob die Anwendung auch dann verständlich bleibt, wenn gerade wenig Zeit ist. HesabPay von Zinzir Ltd richtet sich genau an Menschen, die Geldüberweisungen und Rechnungszahlungen nicht über mehrere getrennte Wege erledigen möchten.
Die kostenlose Finanz-App ist ab USK 0 freigegeben und läuft ab Android 7.0. Sie ist seit dem 06.08.2017 verfügbar und liegt in der Version 5.0.2 vor. Im Alltag fühlt sie sich dadurch weniger wie ein kompliziertes Bankprogramm und mehr wie ein direkter Zugang zu häufigen Geldbewegungen an. Das ist ihre größte Stärke, bringt aber auch eine wichtige Einschränkung mit sich: Wer eine vollständige Banking-Umgebung mit umfangreichen Analyse- und Anlagefunktionen erwartet, sollte seine Erwartungen anpassen.
Wie sich HesabPay im Alltag anfühlt
Ich ordne HesabPay im Folgenden als eigenständige digitale Geldbörse ein und schaue darauf, was im Alltag Vertrauen schafft – und was ich selbst vor einer Zahlung prüfen würde. Dabei geht es nicht darum, eine vertraute Oberfläche mit einer Sicherheitsgarantie gleichzusetzen, sondern um einen nüchternen Umgang mit Geldvorgängen. Als Nächstes steht deshalb im Mittelpunkt, welche Kontrollen und Entscheidungen Nutzer tatsächlich in ihren Ablauf einbauen können.
Kurze Wege statt unnötiger Suche
Mein erster Eindruck ist, dass bei einer App dieser Art die Geschwindigkeit nicht allein von Ladezeiten abhängt. Noch wichtiger ist, wie schnell ich den richtigen Vorgang erkenne. Bei einer Geldüberweisung möchte ich nicht erst durch mehrere schwer verständliche Bereiche gehen. Eine digitale Geldbörse muss mir das Gefühl geben, dass der nächste Schritt nachvollziehbar ist und ich eine Zahlung nicht versehentlich in die falsche Richtung schicke.
HesabPay ist deshalb besonders interessant für Nutzer, die regelmäßig kleinere Geldbewegungen erledigen und dabei lieber eine mobile Oberfläche als eine klassische Bankseite verwenden. Die Grundidee bleibt klar: Geld überweisen, Rechnungen bezahlen und die Anwendung als zentralen mobilen Anlaufpunkt nutzen. Die wahrgenommene Geschwindigkeit entsteht hier vor allem durch kurze Entscheidungswege, nicht durch spektakuläre Zusatzfunktionen.
In einem realistischen Alltagsszenario stelle ich mir vor, dass ich unterwegs eine Rechnung begleichen muss, während ich gleichzeitig auf den Bus warte. Ich möchte den Betrag prüfen, den Empfänger oder Zweck kontrollieren und den Vorgang abschließen, ohne mich durch eine überladene Finanzzentrale zu arbeiten. Für so eine Situation passt das Konzept gut. Wenn ich dagegen lange Finanzplanungen, detaillierte Vermögensübersichten oder komplexe Bankprodukte verwalten möchte, wäre eine klassische Banking-App vermutlich die passendere Wahl.
Was bei intensiver Nutzung wichtig wird
Die eigentliche Belastungsprobe beginnt nicht bei einer einzelnen Zahlung, sondern wenn mehrere Aufgaben nacheinander anstehen. Dann zählt, ob ich zwischen Überweisungen und Rechnungszahlungen sauber unterscheiden kann und ob die App meine Aufmerksamkeit nicht mit unnötigen Extras verteilt. Gerade bei Finanzanwendungen ist ein ruhiger Ablauf wertvoller als eine Oberfläche, die möglichst viele Funktionen gleichzeitig zeigen will.
Auch lesenswert
PayPal im Alltag: Praktisch beim Bezahlen, aber nicht für jeden
Extreme Car Driving Simulator: Freies Fahren, das länger fesselt als geplant
Sketchbook richtig einrichten: So zeichnest du flüssiger
Gallery im Belastungstest: Was sich ohne verlässliche Produktdetails sagen lässt
Warum Mein Talking Tom 2 Spieler in seinen Bann zieht
Adobe Scan: Der unverzichtbare PDF-Scanner für Ihr digitales Büro
Ich würde HesabPay daher eher für wiederkehrende, überschaubare Vorgänge einsetzen als für eine lange Sitzung, in der ich meine gesamte finanzielle Situation analysiere. Wer beispielsweise mehrere Rechnungen nacheinander abarbeitet, sollte jeden Betrag und jeden Empfänger bewusst einzeln kontrollieren, statt sich allein auf einen schnellen Ablauf zu verlassen. Diese kleine zusätzliche Disziplin ist kein Nachteil der App allein, sondern gehört bei mobilen Zahlungen grundsätzlich dazu.
Ein nützlicher Arbeitsstil ist, vor dem Start die benötigten Angaben bereitzulegen. So muss ich während des Vorgangs nicht zwischen Nachrichten, Notizen und der Geldbörse wechseln. Das verkürzt nicht unbedingt die technische Verarbeitung, reduziert aber die Wahrscheinlichkeit, dass ich einen Schritt abbreche oder eine Eingabe später wiederholen muss. Bei einer Finanz-App ist diese Art von Vorbereitung oft wichtiger als ein besonders auffälliges Design.
Stabilität und Verhalten nach Unterbrechungen
Bei einer Zahlung kann jederzeit etwas dazwischenkommen: ein Anruf, ein schwaches Netz, ein gesperrter Bildschirm oder ein versehentliches Verlassen der Anwendung. Deshalb achte ich bei HesabPay nicht nur auf den normalen Ablauf, sondern auch auf die Frage, wie vorsichtig ich nach einer Unterbrechung weitermachen sollte. Ich würde einen abgebrochenen Vorgang niemals sofort erneut starten, ohne zuerst zu prüfen, ob er vielleicht bereits verarbeitet wurde.
Das ist ein praktischer Punkt, den eine kurze Beschreibung im App Store kaum vermittelt. Bei einer digitalen Geldbörse ist Wiederherstellung nicht einfach dasselbe wie bei einer Notizen-App. Ein erneuter Versuch kann im ungünstigen Fall zu einer doppelten Zahlung führen. Meine Empfehlung lautet deshalb: Nach einer Unterbrechung zuerst den Status kontrollieren, dann erst eine neue Aktion auslösen. Diese Vorgehensweise macht die Nutzung nicht komplizierter, schützt aber vor einem typischen Fehler bei mobilen Finanzdiensten.
Für die gefühlte Zuverlässigkeit ist außerdem wichtig, ob die Anwendung verständliche Rückmeldungen gibt. Ich möchte unterscheiden können, ob ein Vorgang noch läuft, abgeschlossen wurde oder erneut geprüft werden muss. Falls ich gerade in einer hektischen Umgebung bin, sollte ich mir lieber einen Moment für die Bestätigung nehmen, statt die App durch wiederholtes Tippen zu belasten. Bei Geldbewegungen ist kontrollierte Ruhe wichtiger als blindes Tempo.
Für welche Geräte die App sinnvoll bleibt
Die Unterstützung ab Android 7.0 macht HesabPay grundsätzlich auch für ältere Android-Geräte interessant. Das ist praktisch für Menschen, die ihr Smartphone nicht regelmäßig austauschen, aber trotzdem eine mobile Lösung für Überweisungen und Rechnungen nutzen möchten. Gleichzeitig sollte man bei älteren Geräten realistisch bleiben: Ein älteres Betriebssystem kann sich im Alltag anders anfühlen als ein aktuelles Modell, besonders wenn viele Anwendungen gleichzeitig geöffnet sind.
Ich würde vor der intensiven Nutzung prüfen, ob genügend freier Speicher vorhanden ist, ob das System stabil läuft und ob die Internetverbindung zuverlässig genug ist. Das sind keine speziellen Versprechen der App, sondern vernünftige Voraussetzungen für jede Anwendung, die finanzielle Vorgänge ausführt. Wenn ein Smartphone bereits bei einfachen Aufgaben ruckelt oder häufig Anwendungen beendet, liegt die Ursache nicht automatisch bei HesabPay.
Auch der Bildschirm spielt eine Rolle. Auf einem kleinen Display kann eine Finanzoberfläche schnell unübersichtlich wirken, wenn viele Angaben kontrolliert werden müssen. Ich würde deshalb bei größeren Beträgen oder wichtigen Rechnungen nicht nebenbei im Gehen arbeiten. Ein ruhiger Platz und eine klare Sicht auf Betrag, Empfänger und Bestätigung sind für mich Teil eines sicheren Arbeitsablaufs.
Ressourcen, Alltagstauglichkeit und Konzentration
HesabPay ist als Finanz-App kein Spiel und auch kein sozialer Feed, der ständig neue Inhalte nachlädt. Für mich spricht das grundsätzlich für eine fokussierte Nutzung. Ich öffne die Anwendung mit einem konkreten Ziel und schließe sie danach wieder. Wer sein Smartphone möglichst übersichtlich halten möchte, bekommt damit eine klar abgegrenzte Aufgabe statt einer weiteren App, die dauerhaft Aufmerksamkeit verlangt.
Trotzdem würde ich die Ressourcennutzung nicht isoliert beurteilen. Ob sich eine App leicht oder schwer anfühlt, hängt auch vom Alter des Geräts, der Verbindung und den gleichzeitig laufenden Anwendungen ab. Besonders bei einem älteren Smartphone kann es helfen, vor einer wichtigen Zahlung andere geöffnete Apps zu schließen. Das garantiert keine bestimmte Geschwindigkeit, schafft aber bessere Bedingungen für einen ungestörten Ablauf.
Ein weiterer praktischer Tipp ist, die App nicht erst im letzten Moment zu öffnen, wenn eine Rechnung dringend bezahlt werden muss. Wer etwas Zeit einplant, kann bei einer Unterbrechung ruhiger reagieren und den Vorgang kontrollieren. Gerade Nutzer, die HesabPay unterwegs einsetzen möchten, sollten sich außerdem bewusst sein, dass eine mobile Geldbörse nicht automatisch jede Situation mit schlechter Verbindung problemlos auffängt.
Was Vertrauen bei einer Geldbörse für mich bedeutet
Bei einer Finanz-App reicht mir ein aufgeräumter Eindruck nicht, um einer Zahlung zu vertrauen. Ich achte darauf, ob ich vor dem Abschicken noch einmal klar erkennen kann, was ich gerade tun will, und ob ich nicht aus Gewohnheit durch wichtige Angaben tippe. Das ist besonders relevant, wenn eine Rechnung nicht regelmäßig bezahlt wird oder sich der Empfängername von einem vertrauten Kontakt unterscheidet. In solchen Fällen nehme ich mir lieber Zeit, statt den schnellen Ablauf mit einem sicheren Ablauf zu verwechseln.
Auch bei der Einrichtung gehe ich bewusst vor. Ich nutze für ein Finanzkonto keine Zugangsdaten, die ich leicht erraten kann, und gebe persönliche Informationen nicht weiter, nur weil jemand am Telefon oder in einer Nachricht danach fragt. Diese Vorsicht ist keine besondere Funktion von HesabPay, sondern eine sinnvolle Grenze für jede digitale Geldbörse. Sie schützt außerdem vor dem verbreiteten Irrtum, eine vertraute Oberfläche allein sei ein ausreichender Grund, sensible Angaben preiszugeben.
Wenn ich das Gerät mit anderen teile oder es unbeaufsichtigt liegen lasse, plane ich die Nutzung entsprechend: Ich erledige finanzielle Vorgänge nicht auf einem fremden, gemeinsam genutzten Bildschirm und lasse die Anwendung nach der Zahlung nicht unnötig offen. Solche einfachen Gewohnheiten ersetzen keine Kontosicherheitsfunktionen, geben mir aber mehr Kontrolle darüber, wann und wo ich persönliche Finanzvorgänge bearbeite.
Stärken gegenüber üblichen Alternativen
Die naheliegende Alternative ist die Banking-App der eigenen Bank. Sie kann die bessere Wahl sein, wenn ich meine Konten, Umsätze und Überweisungen bereits an einem Ort verwalten möchte. HesabPay wirkt dagegen interessanter, wenn ich eine eigenständige digitale Geldbörse für bestimmte Geldbewegungen suche und nicht jedes Mal in eine umfassende Bankoberfläche wechseln möchte.
Eine weitere Alternative sind einzelne Anwendungen für Rechnungen oder klassische Webportale. Diese können sinnvoll sein, wenn ich nur eine bestimmte Zahlungsart nutze oder lieber am Computer arbeite. HesabPay hat seinen Vorteil dort, wo ich Überweisungen und Rechnungszahlungen aus einer mobilen Umgebung heraus erledigen möchte. Der Gewinn liegt weniger in einer großen Funktionsliste als in der Bündelung eines konkreten Alltagsbedarfs.
Wer hingegen detaillierte Ausgabenberichte, Sparziele, Anlageverwaltung oder eine besonders breite Kontenübersicht erwartet, sollte vor dem Wechsel prüfen, ob eine traditionelle Finanz-App mehr bietet. Ich würde HesabPay nicht als vollständigen Ersatz für jede Bankanwendung sehen. Es ist eher ein Werkzeug für direkte Geldvorgänge. Diese Einordnung verhindert Enttäuschungen und macht deutlicher, für wen die App wirklich sinnvoll ist.
Die Wahl zwischen einer Geldbörse und einer Bank-App hängt für mich vor allem davon ab, wie ich meine Finanzen tatsächlich erledige. Wenn ich vor einer Überweisung ohnehin meine Kontobewegungen prüfen oder eine Überweisung aus einem Bankkonto veranlassen muss, ist der direkte Weg in die Banking-App oft naheliegender. Wenn mein Bedarf dagegen darin besteht, einen klar abgegrenzten Zahlungsvorgang mobil zu erledigen, kann eine separate Geldbörse übersichtlicher wirken. Ich würde also nicht allein danach entscheiden, welche App mehr verspricht, sondern danach, welche Schritte ich im Alltag wirklich brauche.
Vertrauen, Reichweite und Einstieg
Die Anwendung hat eine durchschnittliche Bewertung von 4,6 bei rund 16.000 Bewertungen und wurde über 500.000-mal installiert. Diese Größenordnung zeigt mir, dass HesabPay nicht nur für eine sehr kleine Gruppe gedacht ist. Sie ersetzt aber nicht meine eigene Prüfung jedes Zahlungsdetails. Eine gute öffentliche Resonanz kann Vertrauen schaffen, sollte bei Finanzvorgängen aber nie dazu führen, dass ich Bestätigungsseiten nur noch überfliege.
Der Einstieg ist durch den kostenlosen Preis niedrigschwellig. Das ist hilfreich, wenn ich die App zunächst für einen begrenzten Zweck testen möchte, ohne sofort eine Ausgabe einzuplanen. Gleichzeitig würde ich vor der ersten wichtigen Zahlung in Ruhe prüfen, wie die Oberfläche auf meinem Gerät reagiert und ob ich alle benötigten Angaben verständlich finde. Ein kurzer Test mit einem überschaubaren Vorgang ist vernünftiger, als die Anwendung erstmals unter Zeitdruck zu verwenden.
Der Entwickler Zinzir Ltd steht hinter der App. Für mich ist dabei weniger der Name allein entscheidend als die Frage, ob die Anwendung im eigenen Alltag nachvollziehbar funktioniert. Bei einer Geldbörse sollte ich mir außerdem angewöhnen, Zugangsdaten und persönliche Informationen nicht ungeschützt weiterzugeben. Das ist keine besondere Bedienfunktion, sondern eine grundlegende Gewohnheit, die bei jeder Finanz-App gilt.
Wer wissen möchte, ob die App zum eigenen Alltag passt, kann vorab den konkreten Anwendungsfall festlegen: Geht es um wiederkehrende Rechnungen, gelegentliche Überweisungen oder darum, die eigene Bank-App zu ersetzen? Diese Unterscheidung macht den Einstieg ehrlicher. Ich würde HesabPay zunächst nur für den Zweck beurteilen, den ich tatsächlich erledigen möchte, und nicht erwarten, dass eine Geldbörse automatisch alle Aufgaben rund um Konten und Budget übernimmt.
Wer HesabPay gut gebrauchen kann
Ich sehe die größte Zielgruppe bei Menschen, die mobile Zahlungen bevorzugen und eine klar umrissene Lösung für Geldüberweisungen sowie Rechnungen suchen. Auch Nutzer älterer Android-Geräte können von der breiten Systemunterstützung profitieren, sofern das Smartphone selbst noch zuverlässig arbeitet. Für den täglichen Einsatz ist die App besonders dann passend, wenn ich häufig ähnliche Vorgänge erledige und dabei keine umfassende Finanzplanung benötige.
Weniger geeignet ist sie für Personen, die ihre gesamte finanzielle Organisation in einer einzigen, sehr umfangreichen Anwendung erwarten. Auch wer grundsätzlich lieber am Desktop arbeitet oder bei jeder Zahlung eine ausführliche Kontenverwaltung benötigt, könnte mit einer Bank-App besser zurechtkommen. Ich würde HesabPay außerdem nicht als alleinige Lösung für komplizierte Finanzentscheidungen betrachten. Eine digitale Geldbörse erleichtert Transaktionen, ersetzt aber nicht automatisch Beratung oder sorgfältige Budgetplanung.
Ein weiterer Punkt ist die eigene Arbeitsweise: Wer bei Geldvorgängen oft unter Zeitdruck gerät oder ungern Empfängerangaben überprüft, sollte zunächst überlegen, ob eine mobile Zahlung wirklich die passende Umgebung ist. Ein kleiner Bildschirm und eine Ablenkung unterwegs machen sorgfältiges Lesen nicht leichter. Für solche Nutzer ist es womöglich besser, wichtige Zahlungen an einem ruhigen Ort zu erledigen oder dafür eine vertraute Bankoberfläche zu verwenden, in der sie ihre gewohnten Prüfungen vornehmen können.
Mein Urteil zu Tempo und Zuverlässigkeit
Nach meiner Einschätzung liegt die Stärke von HesabPay in der konzentrierten Aufgabe: eine mobile Geldbörse für Überweisungen, Rechnungszahlungen und verwandte Alltagssituationen. Die Version 5.0.2 und die Unterstützung ab Android 7.0 machen sie für viele Android-Nutzer zugänglich. Besonders überzeugend ist der Ansatz für Menschen, die nicht jedes Mal eine große Banking-Umgebung öffnen möchten.
Beim Tempo würde ich keine unrealistischen Erwartungen an eine Finanz-App stellen. Der Ablauf hängt nicht nur von der Oberfläche, sondern auch von Verbindung, Gerät und dem jeweiligen Zahlungsvorgang ab. Wenn ich schnell handeln muss, hilft mir vor allem eine vorbereitete Eingabe und eine sorgfältige Kontrolle nach jeder Unterbrechung. Genau darin sehe ich den entscheidenden Unterschied zwischen einer angenehmen Nutzung und einem riskanten Schnellklick.
Meine praktische Empfehlung ist, eine Zahlung nicht als erledigt zu betrachten, nur weil ich auf eine Schaltfläche getippt habe. Ich kontrolliere die Rückmeldung, bewahre bei Bedarf die für mich relevanten Angaben auf und prüfe bei Unsicherheit erst den Status, bevor ich denselben Vorgang wiederhole. So bleibt die Nutzung auch dann umsichtig, wenn ein technischer Ablauf nicht sofort eindeutig wirkt. Für wiederkehrende Aufgaben hilft zudem eine einfache Routine: Angaben bereitlegen, Empfänger und Betrag prüfen, erst dann bestätigen.
Mein Fazit fällt deshalb positiv, aber klar eingegrenzt aus: HesabPay ist eine gute Wahl für direkte mobile Geldbewegungen, nicht für jede Form persönlicher Finanzverwaltung. Der kostenlose Einstieg, die verständliche Grundidee und die Unterstützung älterer Android-Versionen sprechen für die App. Wer jedoch umfangreiche Bankfunktionen, tiefgehende Auswertungen oder eine zentrale Verwaltung aller Finanzprodukte sucht, sollte bei seiner bisherigen Banking-Lösung bleiben oder eine umfassendere Alternative wählen.
Häufige Fragen zu HesabPay - Mobile Payments
Was ist HesabPay und welche Funktionen bietet die App?
HesabPay ist eine mobile Zahlungsanwendung, mit der Nutzer Geld digital senden, empfangen und verwalten können. Je nach verfügbarer Region und Kontoart lassen sich unter anderem Zahlungen an andere Nutzer, Aufladungen, Überweisungen oder das Begleichen bestimmter Rechnungen durchführen. Vor dem Download sollte geprüft werden, welche Funktionen im eigenen Land tatsächlich unterstützt werden.
Wie kann ich ein HesabPay-Konto erstellen und verifizieren?
Für die Registrierung werden in der Regel eine gültige Mobiltelefonnummer und persönliche Angaben benötigt. Nach der Eingabe erhalten Nutzer häufig einen Bestätigungscode per SMS. Je nach geltenden Sicherheits- und Identitätsvorschriften kann zusätzlich eine Verifizierung mit Ausweisdokumenten erforderlich sein. Achten Sie darauf, ausschließlich korrekte Daten zu verwenden und die App nur aus einer offiziellen Quelle herunterzuladen.
Ist HesabPay sicher für mobile Zahlungen und Geldtransfers?
HesabPay ist für digitale Zahlungen konzipiert und verwendet üblicherweise Sicherheitsmaßnahmen wie Kontoanmeldung, Bestätigungscodes oder PIN-Schutz. Trotzdem hängt die Sicherheit auch vom eigenen Verhalten ab. Teilen Sie niemals PINs, SMS-Codes oder Passwörter, verwenden Sie kein öffentliches WLAN für sensible Transaktionen und melden Sie verdächtige Aktivitäten sofort dem Kundendienst.
Welche Gebühren, Limits und Voraussetzungen gelten bei HesabPay?
Gebühren und Transaktionslimits können je nach Zahlungsart, Nutzerstatus, Region, Partnerdienst und aktueller Tarifstruktur unterschiedlich ausfallen. Manche Vorgänge sind möglicherweise kostenlos, während für bestimmte Transfers oder Auszahlungen Kosten entstehen. Prüfen Sie deshalb vor der Bestätigung einer Zahlung die angezeigten Gebühren, Tageslimits und möglichen Mindestbeträge direkt in der App.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder Geld nicht angekommen ist?
Überprüfen Sie zunächst Ihre Internetverbindung, den Transaktionsstatus, die Empfängerdaten und den verfügbaren Kontostand. Erstellen Sie keine wiederholte Zahlung, bevor geklärt ist, ob die erste Transaktion bereits verarbeitet wurde. Bewahren Sie die Transaktionsnummer und Screenshots auf und wenden Sie sich anschließend über den offiziellen HesabPay-Support an den Anbieter. Geben Sie dabei niemals Ihre PIN oder Sicherheitscodes weiter.


